2026-06-25 11:02:00
Ključne razlike između obrta i d.o.o.
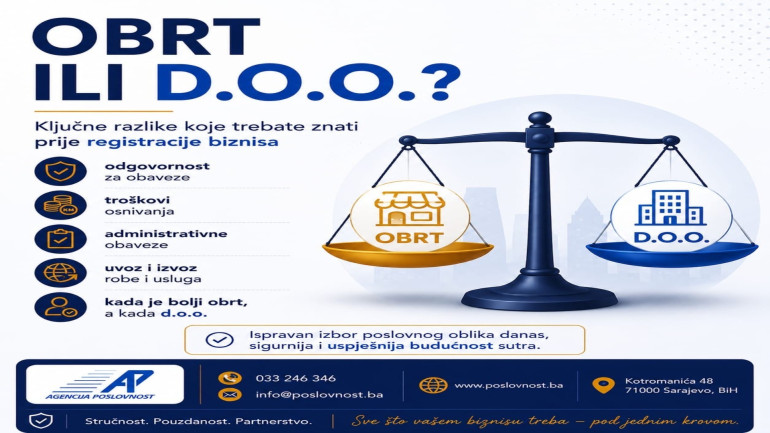
Odgovornost za obaveze
Kod obrta vlasnik odgovara svojom cjelokupnom imovinom za sve obaveze nastale poslovanjem. Kod d.o.o. društvo odgovara svojom imovinom, dok je odgovornost vlasnika u pravilu ograničena na uloženi kapital.
Troškovi osnivanja
Registracija obrta je jednostavnija i uglavnom podrazumijeva manje troškove.
Osnivanje d.o.o. zahtijeva složeniju proceduru, veći broj koraka i veće početne troškove.
Administrativne obaveze
Obrti imaju jednostavnije administrativne i računovodstvene obaveze.
D.o.o. podliježe strožim pravilima poslovanja, vođenja dokumentacije i izvještavanja nadležnih institucija.
Uvoz i izvoz robe i usluga
Prilikom izbora između obrta i d.o.o. potrebno je unaprijed razmotriti planirane poslovne aktivnosti, posebno ukoliko se planira saradnja sa inostranim partnerima.
Društvo sa ograničenom odgovornošću može bez ograničenja obavljati vanjskotrgovinsko poslovanje, odnosno uvoz i izvoz robe i usluga, pod uslovom da ispunjava zakonom propisane uslove za određenu djelatnost.
Kod obrta mogućnosti obavljanja vanjskotrgovinskog poslovanja mogu biti ograničene u zavisnosti od vrste registrovane djelatnosti i posebnih propisa koji uređuju obavljanje obrta.
Obrtničke djelatnosti imaju mogućnost uvoza roba ali koje neće biti predmetom daljne prodaje, tj. imaju mogućnost uvoza robe isključivo za potrebe svoga poslovanja.
Zbog toga je prije registracije potrebno procijeniti da li poslovni plan uključuje međunarodnu trgovinu, kako bi se odabrao odgovarajući oblik poslovanja.
Broj djelatnosti koje se mogu obavljati
Još jedna važna razlika odnosi se na mogućnost obavljanja različitih djelatnosti.
Obrt se registruje za konkretnu djelatnost ili grupu srodnih djelatnosti koje proizlaze iz osnovne djelatnosti obrta.
Sa druge strane, d.o.o. može registrovati veći broj djelatnosti i istovremeno obavljati različite poslovne aktivnosti, pod uslovom da za njih ispunjava propisane zakonske uslove.
Zbog toga je d.o.o. često pogodnije rješenje za poduzetnike koji planiraju širenje poslovanja ili razvoj više različitih poslovnih linija u okviru jednog pravnog subjekta.
Poslovni ugled
U određenim djelatnostima poslovni partneri, banke i investitori često preferiraju saradnju sa privrednim društvima.
Zbog toga d.o.o. može ostaviti ozbiljniji poslovni utisak, posebno kod većih projekata, poslovnih partnerstava i javnih nabavki.
Kada registrovati obrt?
Obrt je često bolje rješenje ukoliko:
-
tek započinjete poslovanje,
-
poslujete samostalno ili sa manjim brojem zaposlenih,
-
želite jednostavniju administraciju i niže troškove poslovanja,
-
ne planirate veći poslovni rizik,
-
poslovanje je vezano za jednu ili nekoliko srodnih djelatnosti.
Kada registrovati d.o.o.?
D.o.o. je često bolji izbor ukoliko:
-
planirate veći promet i rast poslovanja,
-
poslujete u djelatnosti sa većim finansijskim rizikom,
-
planirate zapošljavanje većeg broja radnika,
-
imate jednog ili više poslovnih partnera,
-
planirate obavljanje više različitih djelatnosti,
-
planirate intenzivniji uvoz ili izvoz robe i usluga,
-
želite odvojiti ličnu imovinu od poslovnih obaveza.
Zaključak
Ne postoji univerzalno rješenje koje je najbolje za svakoga. Izbor između obrta i d.o.o. zavisi od konkretnih poslovnih ciljeva, vrste djelatnosti i planova razvoja.
Prije donošenja odluke preporučljivo je analizirati planirano poslovanje, očekivane prihode, troškove, poslovne rizike i buduće planove razvoja kako bi se odabrao oblik poslovanja koji najbolje odgovara potrebama poduzetnika.
Ukoliko niste sigurni koji oblik poslovanja je pravi izbor za vas, stručni savjet prije registracije može vam uštedjeti vrijeme, novac i izbjeći nepotrebne komplikacije u budućem poslovanju.
Želite otvoriti obrt ili d.o.o. bez stresa? Kontaktirajte nas za besplatne uvodne konsultacije ili nas posjetite u Sarajevu. Prepustite administraciju profesionalcima!
🏢Agencija Poslovnost d.o.o.
📧info@poslovnost.ba
📞033/246-421
📍Kotromanića 48, Sarajevo
More Posts
2026-09-21 08:44:00
Tax-Deductible and Non-Deductible Business Expenses: What Can Be Charged to the Company Account and What Incurs Fines?
One of the most common questions every accountant faces is: "Can I run this invoice through the company?" Many entrepreneurs in the Federation of Bosnia and Herzegovina view business expenses as a way to reduce their corporate tax base, so they often charge personal expenses to the account of the company or sole proprietorship. However, tax regulations and the Law on Corporate Income Tax clearly define which expenses are considered tax-deductible and which fall under non-deductible expenses. Misjudging or carelessly justifying expenses leads to an increased tax liability when preparing the tax return, as well as high financial penalties during a tax inspection. Below, we bring you a guide through the most common dilemmas regarding business expenses and tips on how to keep your accounting fully secure and compliant with regulations.
More
2026-09-21 08:32:00
Dividend Distribution in a LLC (d.o.o.) in FBiH: When, How, and with What Tax Obligations?
One of the main goals of every successful entrepreneur is making a profit. However, when a limited liability company (d.o.o.) achieves a positive financial result, a key question arises for the founders: How can the earned money be legally, safely, and without tax risks paid out to a private account? In practice, it often happens that company owners withdraw money or make transactions without a valid legal basis, which the tax inspection can treat as a disguised payout of profit or taxable income, along with default interest charges and high fines. That is precisely why the role of a professional accountant is crucial to ensure every step is carried out strictly in accordance with the law. Below, we present a detailed overview of the conditions, procedures, and tax treatment for the payout of profit in the Federation of Bosnia and Herzegovina.
More