2026-09-21 08:32:00
Isplata dobiti u d.o.o. (dividenda) u FBiH: Kada, kako i uz koje poreske obaveze?
-
Završen i usvojen godišnji finansijski izvještaj: Isplata se vrši na osnovu zvaničnih godišnjih obračuna (bilans stanja i bilans uspjeha) koji prikazuju ostvarenu neto dobit nakon obračuna poreza na dobit.
-
Pokriće gubitaka iz ranijih godina: Ukoliko društvo iz prethodnih poslovnih godina ima akumulirani gubitak, ostvarena dobit tekuće godine se zakonski mora prvo iskoristiti za saniranje tog gubitka.
-
Formiranje zakonskih i statutarnih rezervi: U skladu sa Zakonom o privrednim društvima i osnivačkim aktom firme, društvo je dužno izdvojiti propisani dio u rezerve prije donošenja odluke o raspodjeli preostale dobiti.
-
Očuvanje likvidnosti: Isplata ne smije ugroziti redovno poslovanje društva niti izmirenje obaveza prema zaposlenicima, dobavljačima, bankama ili državi.
-
Porez na dobit preduzeća: Društvo najprije na nivou pravnog lica plaća porez na dobit po stopi od 10% na osnovicu utvrđenu u poreskom bilansu.
-
Isplata fizičkim licima (rezidentima i nerezidentima): Prema trenutno važećem Zakonu o porezu na dohodak u Federaciji BiH, dividenda i udio u dobiti koji se isplaćuju fizičkim licima ne podliježu oporezivanju porezom na dohodak niti plaćanju doprinosa. Fizička lica nerezidenti porez po odbitku ne plaćaju u FBiH, već svoje poreske obaveze regulišu u državi čiji su poreski rezidenti.
-
Isplata nerezidentnim pravnim licima (inostranim firmama): Kada se dividenda isplaćuje stranom pravnom licu, domaće društvo ima zakonsku obavezu obračuna i plaćanja poreza po odbitku po stopi od 5%, osim ako međunarodnim ugovorom o izbjegavanju dvostrukog oporezivanja (UZDO) nije propisana niža stopa ili oslobađanje, uz posjedovanje propisane dokumentacije i potvrde o rezidentnosti.
-
Odluka o raspodjeli dobiti: Skupština društva (ili vlasnik kod jednočlanog d.o.o.) donosi formalnu odluku o usvajanju godišnjeg obračuna i raspodjeli neto dobiti.
-
Isplata isključivo preko bankovnog računa: Isplata dobiti fizičkim licima vrši se isključivo sa transakcijskog računa firme na privatni račun vlasnika. Isplata dobiti u gotovom novcu (kešu) strogo je zabranjena.
-
Knjiženje u poslovnim knjigama: Knjigovodstvo evidentira prenos sa neraspoređene dobiti na obaveze prema osnivačima, a potom zatvara obavezu na osnovu bankovnog izvoda.
-
Podizanje novca prije izmirenja poreskih obaveza i bez uvida u finansijsko stanje.
-
Isplata novca sa računa bez prateće odluke skupštine ili odluke osnivača.
-
Prebacivanje sredstava na privatni račun tokom godine pod nazivom „pozajmica osnivaču“, s planom da se naknadno prebije sa dobiti, što bez ugovora i kamata predstavlja poreski prekršaj.
-
Zanemarivanje pokrića gubitaka iz ranijih poslovnih godina.
📧info@poslovnost.ba
📞033/246-421
📍Kotromanića 48, Sarajevo
Još iz bloga
2026-09-21 08:44:00
Priznati i nepriznati troškovi u poslovanju: Šta smije na račun firme, a šta nosi kazne?
Jedno od najčešćih pitanja sa kojima se susreće svaki knjigovođa jeste: „Mogu li ovaj račun provući kroz firmu?“ Mnogi preduzetnici u Federaciji BiH troškove poslovanja posmatraju kao način da smanje osnovicu za porez na dobit, pa nerijetko na račun preduzeća ili obrta stavljaju i privatne izdatke. Međutim, poreski propisi i Zakon o porezu na dobit jasno definišu koji se izdaci smatraju porezno priznatim rashodima, a koji ulaze u nepriznate troškove. Pogrešna procjena ili neoprezno pravdanje troškova dovodi do uvećanja poreza pri izradi poreskog bilansa, ali i do visokih novčanih kazni tokom inspekcijskog nadzora. U nastavku donosimo vodič kroz najčešće dileme oko poslovnih troškova i savjete kako da vaše knjigovodstvo bude potpuno sigurno i usklađeno sa propisima.
Saznajte više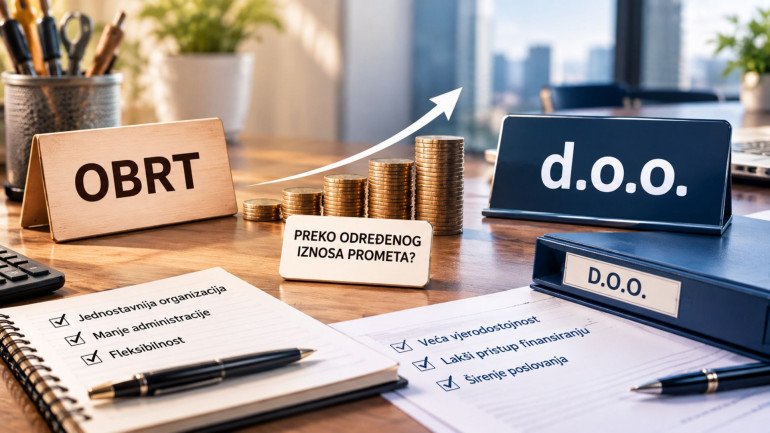
2026-09-08 13:01:00
Postoji li iznos prometa nakon kojeg MORATE iz obrta preći u d.o.o.?
Jedno od najčešćih pitanja i dilema s kojima se susreću uspješni obrtnici u Federaciji Bosne i Hercegovine jeste: „Posao mi raste, promet se povećava – postoji li zakonski propisan iznos prometa nakon kojeg moram ugasiti obrt i osnovati d.o.o.? U nastavku donosimo detaljnu analizu zašto nastaje ova zabluda, koje ključne pragove morate pratiti i kada je pravi trenutak za prelazak na d.o.o.
Saznajte više