2026-09-21 08:44:00
Priznati i nepriznati troškovi u poslovanju: Šta smije na račun firme, a šta nosi kazne?
-
Poslovna svrha: Trošak mora biti direktno povezan sa obavljanjem registrovane djelatnosti i usmjeren na ostvarivanje prihoda.
-
Vjerodostojna dokumentacija: Svaki trošak mora pratiti uredan fiskalni račun, faktura koja glasi na pravno lice (sa JIB-om i punim nazivom), te prateći dokumenti (npr. otpremnica, nalog, ugovor, izvještaj o obavljenom poslu).
-
Načelo stvarnosti: Usluga ili roba moraju biti zaista isporučeni i iskorišteni za potrebe preduzeća.
-
U Federaciji BiH, troškovi reprezentacije priznaju se u iznosu od 30% od ukupnog troška, dok se preostalih 70% smatra porezno nepriznatim rashodom koji uvećava poresku osnovicu.
-
PDV sadržan u računima reprezentacije ne može se odbiti kao ulazni porez.
-
Da bi račun iz ugostiteljskog objekta uopšte bio prihvaćen, na poleđini ili u prilogu mora biti navedena poslovna svrha sastanka i podaci o poslovnim partnerima s kojima je ručak obavljen.
-
Obavezan je uredno popunjen i potpisan putni nalog sa tačnim podacima o relaciji, svrsi putovanja, vremenu polaska i povratka.
-
Uz nalog se prilaže pismeni izvještaj sa službenog puta koji dokazuje poslovni rezultat putovanja.
-
Za noćenja i prevoz moraju postojati validni računi koji glase na firmu.Ukoliko nedostaje putni nalog ili izvještaj, poreski organi takav trošak mogu osporiti, a isplaćene dnevnice prekvalifikovati u oporezivi dohodak radnika ili direktora.
-
Teretna i dostavna vozila: Svi troškovi (gorivo, servisi, amortizacija) su u pravilu 100% priznati, a ulazni PDV se može odbiti ako se vozilo koristi isključivo za djelatnost.
-
Putnička vozila u vlasništvu firme: Troškovi korištenja vozila u poslovne svrhe su priznati, ali se mora voditi evidencija o korištenju (nalozi za vozilo, evidencija kilometraže). Ako se vozilo koristi i u privatne svrhe zaposlenika, potrebno je obračunati korist u naravi.
-
Privatni troškovi osnivača ili direktora: Kupovina odjeće, privatnih namirnica, plaćanje porodičnih odmora ili računa za domaćinstvo sa računa firme.
-
Zatezne kamate i kazne: Novčane kazne izrečene od strane inspekcija, poreznih organa ili sudova nikada nisu porezno priznat trošak.
-
Donacije i sponzorstva iznad zakonskog limita: Izdaci za humanitarne, kulturne i sportske svrhe priznaju se samo do zakonom definisanog procenta od ukupnog prihoda prethodne godine (do 3%). Sve preko tog limita je nepriznato.
-
Manjkovi na robi i zalihama: Manjkovi koji prelaze propisane normative (kalo, rastur, kvar) smatraju se vanrednim rashodom i podliježu oporezivanju.
-
Zastarjela i otpisana potraživanja: Potraživanja od kupaca koja nisu utužena ili osigurana u skladu sa propisanim rokovima ne mogu se automatski otpisati na teret troškova bez poreskih posljedica.
📧info@poslovnost.ba
📞033/246-421
📍Kotromanića 48, Sarajevo
Još iz bloga
2026-09-21 08:32:00
Isplata dobiti u d.o.o. (dividenda) u FBiH: Kada, kako i uz koje poreske obaveze?
Jedan od glavnih ciljeva svakog uspješnog preduzetnika jeste ostvarivanje profita. Međutim, kada privredno društvo (d.o.o.) ostvari pozitivan finansijski rezultat, pred osnivače se postavlja ključno pitanje: Kako zakonito, sigurno i bez poreskih rizika isplatiti zarađeni novac na privatni račun? U praksi se često dešava da vlasnici firmi podižu novac ili vrše transakcije bez valjanog pravnog osnova, što poreska inspekcija može tretirati kao prikrivenu isplatu dobiti ili oporezivi dohodak, uz obračun zateznih kamata i visoke novčane kazne. Upravo zato je uloga koju ima stručan knjigovođa presudna kako bi se svaki korak proveo strogo u skladu sa zakonima. U nastavku donosimo detaljan pregled uslova, procedura i poreskog tretmana isplate dobiti u Federaciji Bosne i Hercegovine.
Saznajte više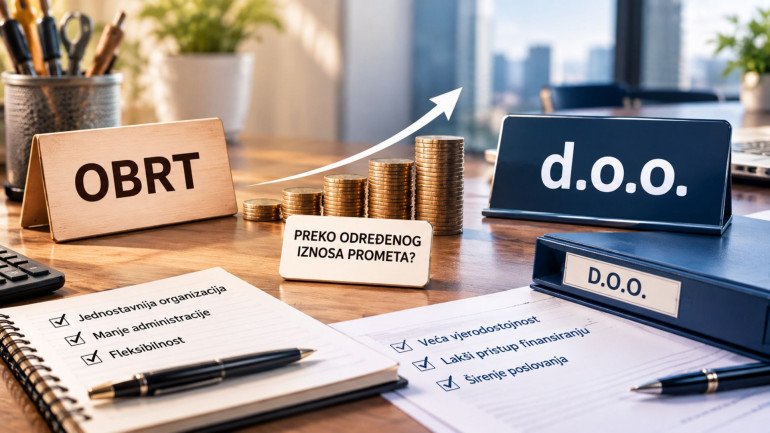
2026-09-08 13:01:00
Postoji li iznos prometa nakon kojeg MORATE iz obrta preći u d.o.o.?
Jedno od najčešćih pitanja i dilema s kojima se susreću uspješni obrtnici u Federaciji Bosne i Hercegovine jeste: „Posao mi raste, promet se povećava – postoji li zakonski propisan iznos prometa nakon kojeg moram ugasiti obrt i osnovati d.o.o.? U nastavku donosimo detaljnu analizu zašto nastaje ova zabluda, koje ključne pragove morate pratiti i kada je pravi trenutak za prelazak na d.o.o.
Saznajte više