2026-09-08 13:01:00
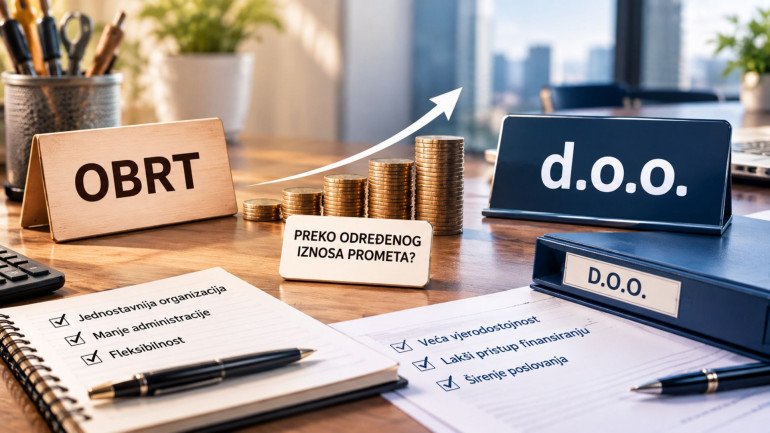
Postoji li iznos prometa nakon kojeg MORATE iz obrta preći u d.o.o.?
-
Prag za gubitak paušalnog statusa oporezivanja (Zakon o porezu na dohodak FBiH)
-
Zakonski prag za obavezni ulazak u PDV sistem (Zakon o PDV-u BiH)
-
Prelazak sa obrta na privredno društvo (d.o.o.)
-
Prekoračenje limita za paušalno plaćanje porezaAko poslujete kao paušalni obrtnik, prekoračenjem propisanog godišnjeg dohotka/prometa gubite pravo na paušalno oporezivanje. To ne znači da morate otvoriti d.o.o., već imate zakonsku obavezu da pređete na redovno vođenje poslovnih knjiga (vođenje Knjige prihoda i rashoda – KPR, Knjige prometa – KP i Knjige osnovnih sredstava – KOS) uz oporezivanje stvarne razlike između naplaćenih prihoda i plaćenih rashoda po stopi od 10%.
-
Prekoračenje praga za ulazak u sistem PDV-aKada oporezivi promet obrta u prethodnih 12 mjeseci pređe zakonski definisan prag (100.000 KM), obrtnik je dužan podnijeti zahtjev Upravi za indirektno oporezivanje (UIO BiH) za registraciju PDV obveznika. Obrt sasvim legalno može poslovati u sistemu PDV-a – promet može iznositi stotine hiljada maraka, a da i dalje ostanete registrovani isključivo kao obrt.
-
Pitanje rizika i lične imovine (Najvažniji faktor)
-
U obrtu: Vlasnik garantuje za sve poslovne dugove, neizmirene poreske obaveze, dobavljače i kredite cjelokupnom svojom ličnom imovinom (kuća, stan, privatni računi, automobil).
-
U d.o.o.: Vlasnik odgovara isključivo do visine unesenog osnivačkog kapitala. Lična imovina osnivača je potpuno odvojena i zaštićena od poslovnih rizika. Kako promet i obim ugovora rastu, tako raste i rizik koji više nije pametno nositi na privatnim leđima.
-
Poreska matematika i reinvestiranje profita
-
U obrtu: Sav ostvareni neto dohodak (dohodak nakon priznatih rashoda) oporezuje se porezom na dohodak od 10%, a novac pripada vlasniku. Međutim, kod obrta ne postoji koncept zadržane (neraspoređene) dobiti za dalja kapitalna ulaganja u istom poreskom smislu kao kod privrednih društava.
-
U d.o.o.: Društvo plaća porez na dobit (10%). Dobit se može zadržati na računu firme za nova ulaganja, razvoj, zapošljavanje ili nabavku opreme, bez potrebe da se odmah isplaćuje vlasniku.
-
Kredibilitet kod velikih partnera i uvoz/izvozVeće domaće i strane kompanije, korporacije i banke često imaju interne politike prema kojima poslove većih vrijednosti dodjeljuju isključivo pravnim licima (d.o.o. ili d.d.). Takođe, spoljnotrgovinsko poslovanje (izvoz, carinska skladišta, veći uvoz) i učešće na tenderima javnih nabavki znatno je jednostavnije i prirodnije voditi kroz privredno društvo.
-
Zapošljavanje većeg broja radnika i širenje struktureKada biznis naraste na više od 5 ili 10 zaposlenih, vođenje kadrovske evidencije, obračun plata, zaštita na radu i organizacija poslovanja postaju složeni. Za takvu operativnu strukturu forma d.o.o. pruža bolju pravnu i organizacionu platformu.
-
Registraciju novog privrednog društva (d.o.o.) pri nadležnom općinskom sudu uz izradu osnivačkog akta, uplatu temeljnog kapitala i dobijanje novog ID i PDV broja.
-
Prenošenje poslovanja, novih ugovora i partnera na d.o.o.
-
Sprovođenje zakonske procedure gašenja ili deregistracije obrta pri općinskoj službi i Poreznoj upravi FBiH (ili zadržavanje obrta ukoliko postoji opravdan poslovni model za oba subjekta).
-
Knjigovodstvene i računovodstvene usluge: Detaljna analiza vašeg poslovanja, vođenje knjiga (KPR/KP ili dvojno knjigovodstvo), završni bilansi obrta i početni bilansi d.o.o.
-
Poresko savjetovanje: Izračun poreske isplativosti prelaska na d.o.o., priprema za ulazak novog d.o.o. u sistem PDV-a i poreska optimizacija.
-
Pravna podrška i advokati: Priprema kompletne dokumentacije za sudski registar, izrada osnivačkih akata, ugovora o radu i vođenje procesa deregistracije obrta.
-
Softverske kuće i ovlašteni fiskalizeri: Prenos ili uvođenje novih računovodstvenih softvera, prebacivanje fiskalne kase na novo pravno lice i tehnička podrška bez zastoja u prodaji.
📧info@poslovnost.ba
📞033/246-421
📍Kotromanića 48, Sarajevo
Još iz bloga
2026-09-21 08:44:00
Priznati i nepriznati troškovi u poslovanju: Šta smije na račun firme, a šta nosi kazne?
Jedno od najčešćih pitanja sa kojima se susreće svaki knjigovođa jeste: „Mogu li ovaj račun provući kroz firmu?“ Mnogi preduzetnici u Federaciji BiH troškove poslovanja posmatraju kao način da smanje osnovicu za porez na dobit, pa nerijetko na račun preduzeća ili obrta stavljaju i privatne izdatke. Međutim, poreski propisi i Zakon o porezu na dobit jasno definišu koji se izdaci smatraju porezno priznatim rashodima, a koji ulaze u nepriznate troškove. Pogrešna procjena ili neoprezno pravdanje troškova dovodi do uvećanja poreza pri izradi poreskog bilansa, ali i do visokih novčanih kazni tokom inspekcijskog nadzora. U nastavku donosimo vodič kroz najčešće dileme oko poslovnih troškova i savjete kako da vaše knjigovodstvo bude potpuno sigurno i usklađeno sa propisima.
Saznajte više
2026-09-21 08:32:00
Isplata dobiti u d.o.o. (dividenda) u FBiH: Kada, kako i uz koje poreske obaveze?
Jedan od glavnih ciljeva svakog uspješnog preduzetnika jeste ostvarivanje profita. Međutim, kada privredno društvo (d.o.o.) ostvari pozitivan finansijski rezultat, pred osnivače se postavlja ključno pitanje: Kako zakonito, sigurno i bez poreskih rizika isplatiti zarađeni novac na privatni račun? U praksi se često dešava da vlasnici firmi podižu novac ili vrše transakcije bez valjanog pravnog osnova, što poreska inspekcija može tretirati kao prikrivenu isplatu dobiti ili oporezivi dohodak, uz obračun zateznih kamata i visoke novčane kazne. Upravo zato je uloga koju ima stručan knjigovođa presudna kako bi se svaki korak proveo strogo u skladu sa zakonima. U nastavku donosimo detaljan pregled uslova, procedura i poreskog tretmana isplate dobiti u Federaciji Bosne i Hercegovine.
Saznajte više