2026-09-02 11:26:00
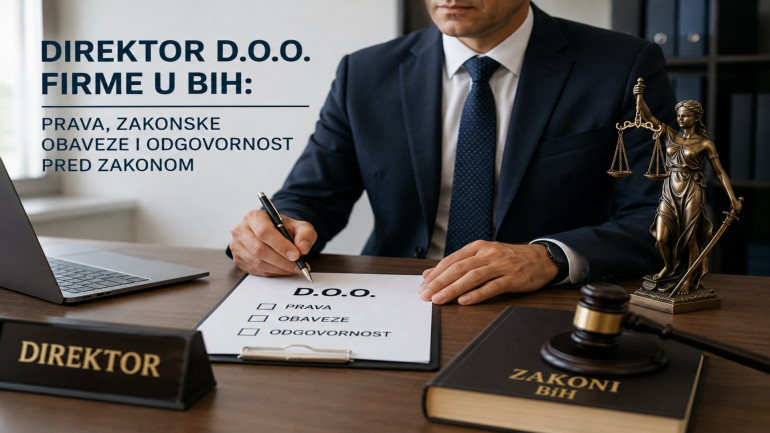
Direktor d.o.o. firme u BiH: Prava, zakonske obaveze i odgovornost pred zakonom
-
Zastupanje i predstavljanje društva: Samostalno ili kolektivno potpisivanje ugovora, istupanje pred bankama, sudovima i inspekcijskim organima.
-
Upravljanje poslovanjem: Donošenje svakodnevnih poslovnih i operativnih odluka, odobravanje nabavki i raspolaganje sredstvima u okviru ovlaštenja definisanih Statutom.
-
Kadrovska ovlaštenja: Zaključivanje ugovora o radu, zapošljavanje, raspoređivanje i otpuštanje radnika.
-
Pravo na naknadu: Ugovaranje plate kroz ugovor o radu ili naknade kroz ugovor o pravima i obavezama direktora (menadžerski ugovor).
-
Direktor u radnom odnosu: Zasniva se klasični radni odnos, uz puno radno vrijeme, ugovor o radu, redovnu prijavu na Poreznu upravu, isplatu plate i uplatu pripadajućih doprinosa.
-
Direktor po menadžerskom ugovoru (van radnog odnosa): Primjenjuje se kada je lice već negdje u punom radnom odnosu ili kod stranih državljana pod specifičnim uslovima, uz obavezno plaćanje propisanih poreza i doprinosa na menadžersku naknadu.
-
Zakonitost gotovinskih i bezgotovinskih tokova:
-
Direktor direktno odgovara za namjensko trošenje novca sa računa firme.
-
Stroga primjena limita plaćanja gotovinom do 200 KM po Uredbi o plaćanju gotovim novcem, donošenje Odluke o blagajničkom maksimumu i zabrana isplate dividende/dobiti u kešu.
-
Poreske obaveze i rokovi:
-
Blagovremena predaja mjesečnih PDV prijava do 10. u mjesecu.
-
Podnošenje godišnjih finansijskih izvještaja i poreznih bilansa.
-
Redovan obračun i uplata plata i poreza/doprinosa zaposlenicima.
-
Vođenje poslovnih knjiga i arhiviranje:
-
Osiguravanje da se poslovne knjige vode po važećim računovodstvenim standardima (MSFI) uz angažovanje stručnog i licenciranog računovođe.
-
Čuvanje vjerodostojne knjigovodstvene dokumentacije u propisanim zakonskim rokovima.
-
Dužnost reagovanja kod nesolventnosti (Zakon o stečaju):
-
Ako firma postane platežno nesposobna (insolventna), direktor ima zakonsku dužnost da u propisanom roku predloži otvaranje stečajnog postupka. Odgađanje ovog koraka povlači direktnu ličnu odgovornost za novonastale dugove povjeriocima.
-
Probijanje pravne ličnosti: Ako zloupotrijebi društvo za lične ciljeve, preusmjeri novac firme za lične potrebe bez pokrića ili prikriva stvarnu imovinu.
-
Naknada štete: Ako namjerno ili grubom nepažnjom nanese štetu firmi ili trećim licima (npr. potpisivanje štetnih ugovora bez saglasnosti osnivača).
-
Prekršajna odgovornost: Gotovo svaki propis u BiH propisuje dvojne kazne – kaznu za pravno lice (d.o.o.) i kaznu za odgovorno lice (direktora), koja se prinudno naplaćuje sa ličnog računa.
-
Računovodstvene i knjigovodstvene usluge: Ažurno vođenje knjiga, priprema i kontrola bilansa, kontrola gotovinskih tokova i poštivanje poreskih rokova.
-
Poresko savjetovanje: Poreska optimizacija, sigurna isplata dobiti i zakonsko definisanje menadžerskih ugovora.
-
Pravne usluge i advokati: Izrada internih pravilnika, odluka o blagajničkom maksimumu, usklađivanje menadžerskih ugovora i zastupanje pred nadzornim organima.
Kontaktirajte nas za besplatne uvodne konsultacije ili nas posjetite u Sarajevu. Prepustite administraciju profesionalcima!
🏢Agencija Poslovnost d.o.o.
📧info@poslovnost.ba
📞033/246-421
📍Kotromanića 48, Sarajevo
Još iz bloga
2026-09-21 08:44:00
Priznati i nepriznati troškovi u poslovanju: Šta smije na račun firme, a šta nosi kazne?
Jedno od najčešćih pitanja sa kojima se susreće svaki knjigovođa jeste: „Mogu li ovaj račun provući kroz firmu?“ Mnogi preduzetnici u Federaciji BiH troškove poslovanja posmatraju kao način da smanje osnovicu za porez na dobit, pa nerijetko na račun preduzeća ili obrta stavljaju i privatne izdatke. Međutim, poreski propisi i Zakon o porezu na dobit jasno definišu koji se izdaci smatraju porezno priznatim rashodima, a koji ulaze u nepriznate troškove. Pogrešna procjena ili neoprezno pravdanje troškova dovodi do uvećanja poreza pri izradi poreskog bilansa, ali i do visokih novčanih kazni tokom inspekcijskog nadzora. U nastavku donosimo vodič kroz najčešće dileme oko poslovnih troškova i savjete kako da vaše knjigovodstvo bude potpuno sigurno i usklađeno sa propisima.
Saznajte više
2026-09-21 08:32:00
Isplata dobiti u d.o.o. (dividenda) u FBiH: Kada, kako i uz koje poreske obaveze?
Jedan od glavnih ciljeva svakog uspješnog preduzetnika jeste ostvarivanje profita. Međutim, kada privredno društvo (d.o.o.) ostvari pozitivan finansijski rezultat, pred osnivače se postavlja ključno pitanje: Kako zakonito, sigurno i bez poreskih rizika isplatiti zarađeni novac na privatni račun? U praksi se često dešava da vlasnici firmi podižu novac ili vrše transakcije bez valjanog pravnog osnova, što poreska inspekcija može tretirati kao prikrivenu isplatu dobiti ili oporezivi dohodak, uz obračun zateznih kamata i visoke novčane kazne. Upravo zato je uloga koju ima stručan knjigovođa presudna kako bi se svaki korak proveo strogo u skladu sa zakonima. U nastavku donosimo detaljan pregled uslova, procedura i poreskog tretmana isplate dobiti u Federaciji Bosne i Hercegovine.
Saznajte više